Die EUDI-Wallet kommt. Das bedeutet sie für Ihr Unternehmen.
Irgendwann im nächsten Jahr wird ein Kunde an Ihre Theke treten – oder auf Ihrer Checkout-Seite landen – und anbieten, sich mit seinem Smartphone auszuweisen. Nicht mit dem Foto einer Plastikkarte. Sondern mit einem kryptografisch signierten Nachweis, ausgestellt von seinem Staat und in Sekunden geteilt, mit seiner ausdrücklichen Zustimmung. Die EU hat entschieden, dass Identität künftig so funktioniert, und für eine lange Liste von Branchen wird die Akzeptanz keine freiwillige Entscheidung sein.
Die rechtliche Maschinerie läuft bereits. eIDAS 2.0 – die Verordnung (EU) 2024/1183, die Novelle des europäischen Rechtsrahmens für elektronische Identität – ist im Mai 2024 in Kraft getreten, und die Durchführungsrechtsakte, die die technischen Details festlegen, sind gefolgt. Die Verordnung schafft zwei Pflichten, die für Unternehmen zählen. Erstens muss jeder Mitgliedstaat seinen Bürgern bis Ende 2026 eine kostenlose europäische Brieftasche für die Digitale Identität (EUDI-Wallet) anbieten – auch Kroatien. Zweitens wird die Akzeptanz zur Pflicht, sobald die Wallets verfügbar sind: Ab 2027 müssen Unternehmen in regulierten Sektoren die EUDI-Wallet als gültigen Identitätsnachweis akzeptieren, wann immer sie gesetzlich verpflichtet sind, einen Kunden zu identifizieren.
Eine Wallet für die Identität, nicht fürs Bezahlen
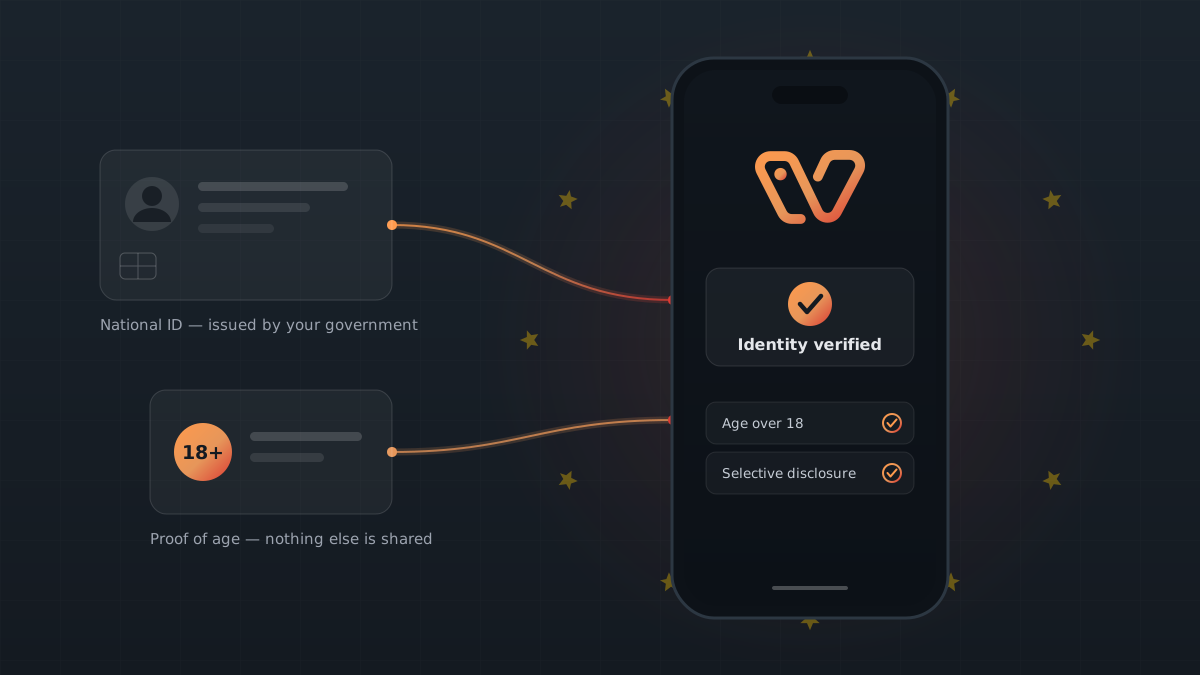
Die EUDI-Wallet ist eine staatlich getragene App für überprüfbare Nachweise: Ihren Personalausweis, Ihren Führerschein und mit der Zeit auch Zeugnisse, Rezepte und Vollmachten. Das Grundprinzip dahinter ist die selektive Offenlegung – ein Unternehmen fragt genau das Attribut ab, das es braucht, und sonst wird nichts übermittelt.
Ein Geschäft, das altersbeschränkte Produkte verkauft, braucht eine einzige Information: dass der Kunde über 18 ist. Keinen Namen, keine Adresse, nicht einmal ein Geburtsdatum – die Wallet weist nach, dass die Altersgrenze erreicht ist, und behält alles Übrige für sich. Eine Bank, die ein Konto eröffnet, braucht verifizierte Identitätsdaten und erhält sie als signierten Nachweis statt als Foto eines Dokuments, das dann jemand prüfen, abtippen und speichern muss. Jeder vorgelegte Nachweis ist kryptografisch überprüfbar. Damit sind die Tage gezählt, in denen man mit zusammengekniffenen Augen eine Plastikkarte prüft – oder jemanden dafür bezahlt, das in einem Videocall zu tun.
Wer sie akzeptieren muss
Die Verordnung zielt auf die Bereiche, in denen Identitätsprüfungen schon heute gesetzlich vorgeschrieben sind. Banken und Zahlungsinstitute, Telekommunikationsanbieter, Energie- und Wasserversorger, Verkehrs- und Postdienste sowie Gesundheitsdienstleister werden im Rechtsrahmen genannt – ebenso der öffentliche Sektor und die größten Plattformen im Internet, die die Wallet für Login und Altersprüfung akzeptieren müssen. Der einfachste Test: Wenn Ihr Onboarding heute „Bringen Sie Ihren Ausweis mit“, ein Video-Ident-Verfahren oder eine Fotokopie in der Schublade umfasst, sollten Sie davon ausgehen, dass Sie betroffen sind.
Und selbst wo die Akzeptanz nicht vorgeschrieben ist, kommt der Druck vom Markt. Wer ein Bankkonto mit einem Fingertipp eröffnet hat, wird wenig Geduld dafür haben, beide Seiten seines Personalausweises zu fotografieren, um sich in einem Fitnessstudio anzumelden.
Der Zeitplan ist enger, als er aussieht
- 2024 – eIDAS 2.0 tritt in Kraft; Durchführungsrechtsakte folgen.
- 2025 – die technischen Standards reifen; groß angelegte Pilotprojekte laufen in den Mitgliedstaaten und decken Kontoeröffnung, SIM-Registrierung, mobile Führerscheine und E-Rezepte ab.
- Ende 2026 – jeder Mitgliedstaat muss seinen Bürgern eine Wallet zur Verfügung stellen.
- Ab 2027 – für regulierte Sektoren greifen schrittweise die Akzeptanzpflichten.
Auf dem Papier klingt das nach viel Zeit. In der Praxis ist es das nicht. Die Wallet zu akzeptieren heißt, vertrauender Beteiligter (Relying Party) zu werden: sich bei einer nationalen Behörde registrieren, die Verifizierungsprotokolle aufsetzen (OpenID4VP für Online-Abläufe, ISO/IEC 18013-5 für die Prüfung vor Ort), Einwilligung und Datenminimierung korrekt umsetzen und mit Wallets testen, die gerade erst auf den Markt kommen. Wer erst beginnt, wenn die Pflicht greift, erledigt all das in einer Warteschlange hinter allen anderen, die ebenfalls gewartet haben.
Was sich im Alltag konkret ändert
- Kontoeröffnung. Das Ausfüllen von Formularen und die Video-Ident-Sitzung schrumpfen zu einer einzigen Interaktion mit der Wallet. Was Minuten dauerte – und unterwegs einen messbaren Teil der Antragsteller kostete –, dauert Sekunden.
- Verkauf altersbeschränkter Waren. Online und an der Theke wird „Sind Sie über 18?“ zu einem nachweisbaren Ja oder Nein, ohne dass ein vollständiges Ausweisdokument übergeben wird und ohne zusätzliche Daten, die gespeichert werden müssen.
- Veranstaltungen und Reisen. Wo ein Ticket zu einer Person passen muss, erfolgt der Abgleich digital beim Kauf. Am Einlass scannt das Personal ein Ticket, statt Ausweise mit Namen abzugleichen.
- Anmeldungen aller Art. Mitgliedschaften, SIM-Karten, Vermietungen, Lieferungen beschränkter Waren – eine verifizierte Interaktion, keine Fotokopien, kein Abtippen, keine Compliance-Schublade.
Identitäts-Wallets und Bezahl-Wallets werden zusammenarbeiten
Ein verbreitetes Missverständnis lautet, die EUDI-Wallet ersetze Apple Wallet und Google Wallet. Das tut sie nicht – beide lösen unterschiedliche Probleme. Staatliche Nachweise kommen in die staatliche Wallet; Tickets, Mitgliedschaften, Treuekarten und Zutrittsausweise bleiben dort, wo sie heute sind, mit den Push-Benachrichtigungen und dem NFC-Komfort, den Nutzer bereits gewohnt sind.
Durchsetzen werden sich die Abläufe, die beides verbinden. Verifizieren Sie den Kunden einmal über seine EUDI-Wallet bei der Anmeldung oder beim Kauf, und stellen Sie dann das aus, was er tatsächlich bei sich trägt – das Ticket, die Mitgliedschaft, den Ausweis –, direkt in die Wallet, die er jeden Tag öffnet. Einmal zu Beginn verifiziert, danach reibungslos.
Genau diese Kombination bauen wir.
Wo Walletap heute steht
Walletap Verify ist unser Produkt zur Verifizierung von Nachweisen aus der EUDI-Wallet, und es läuft heute – nicht auf einer Roadmap-Folie. Es führt Altersprüfungen (18+, 21+, 65+) und vollständige Identitätsprüfungen über OpenID4VP durch und tauscht dabei mDoc-Nachweise nach ISO/IEC 18013-5 aus – dieselben Standards, die jede nationale Wallet umsetzen muss. Der gesamte Ablauf funktioniert Ende-zu-Ende mit der Referenz-Wallet der EU. Walletap Verify lässt sich in jede Website einbetten, sodass ein Onlineshop oder ein Buchungsablauf eine Wallet-basierte Identitätsprüfung ergänzen kann, ohne etwas neu zu bauen. Und weil es Teil derselben Plattform ist, die Wallet-Pässe ausstellt und verwaltet, ist der oben beschriebene Ablauf aus Verifizieren und Ausstellen eine einzige Integration, nicht zwei Anbieter.
Wir bauen es entlang des Intermediär-Modells der Verordnung auf, sodass der aufwendige Compliance-Teil – die Technik als vertrauender Beteiligter, das Einwilligungsmanagement, die Datenminimierung – bei uns liegt und nicht bei jedem Unternehmen, das die Lösung integriert.
So verschaffen Sie sich einen Vorsprung
- Erfassen Sie Ihre Identitätsmomente. Listen Sie jeden Punkt auf, an dem Sie prüfen, wer jemand ist oder wie alt – Onboarding, Checkout, Theke, Einlass.
- Beziffern Sie den Status quo. Jede dieser Prüfungen kostet Arbeitszeit, Gebühren pro Verifizierung und abgesprungene Kunden. Diese Zahl ist Ihr Business Case.
- Entscheiden Sie, wer die Compliance verantwortet. Sich selbst als vertrauender Beteiligter zu registrieren und zu betreiben, ist ein echtes Technik- und Rechtsprojekt; über einen Intermediär wird daraus eine Integration.
- Starten Sie jetzt einen Pilot mit der Referenz-Wallet. Die Werkzeuge zum Testen gibt es bereits. Teams, die 2026 pilotieren, sind unauffällig live, während ihre Wettbewerber 2027 noch Dokumentation lesen.
2027 klingt weit weg. Bis dahin bleibt ein einziger Integrations- und Testzyklus, und die betroffenen Branchen bewegen sich nicht schnell. Wenn Sie lieber eine Live-Verifizierung sehen möchten als eine Foliensammlung, melden Sie sich bei uns – wir nehmen gerade Pilotpartner auf.