Stiže evropski novčanik za digitalni identitet. Evo šta to znači za vaše poslovanje.
Negde tokom sledeće godine kupac će prići vašem pultu — ili stići do vaše stranice za plaćanje — i ponuditi da telefonom dokaže ko je. Ne fotografijom plastične kartice, nego kriptografski potpisanim akreditivom koji je izdala njegova država i koji deli za nekoliko sekundi, uz svoju izričitu saglasnost. EU je odlučila da će identitet funkcionisati upravo tako, a za dugačak spisak delatnosti prihvatanje neće biti stvar izbora.
Pravni mehanizam je već pokrenut. eIDAS 2.0 — Uredba (EU) 2024/1183, kojom se ažurira evropski okvir za elektronsku identifikaciju — stupila je na snagu u maju 2024. godine, a usledili su i akti o sprovođenju koji preciziraju tehničke detalje. Uredba uvodi dve obaveze koje su važne za kompanije. Prvo, svaka država članica mora da do kraja 2026. svojim građanima ponudi besplatan novčanik za digitalni identitet — uključujući i Hrvatsku. Drugo, kada novčanici postanu dostupni, prihvatanje postaje obavezno: od 2027. godine kompanije u regulisanim sektorima moraju da prihvate evropski novčanik za digitalni identitet (EUDI Wallet) kao važeći dokaz identiteta kad god su po zakonu dužne da identifikuju klijenta.
Novčanik za identitet, a ne za plaćanje
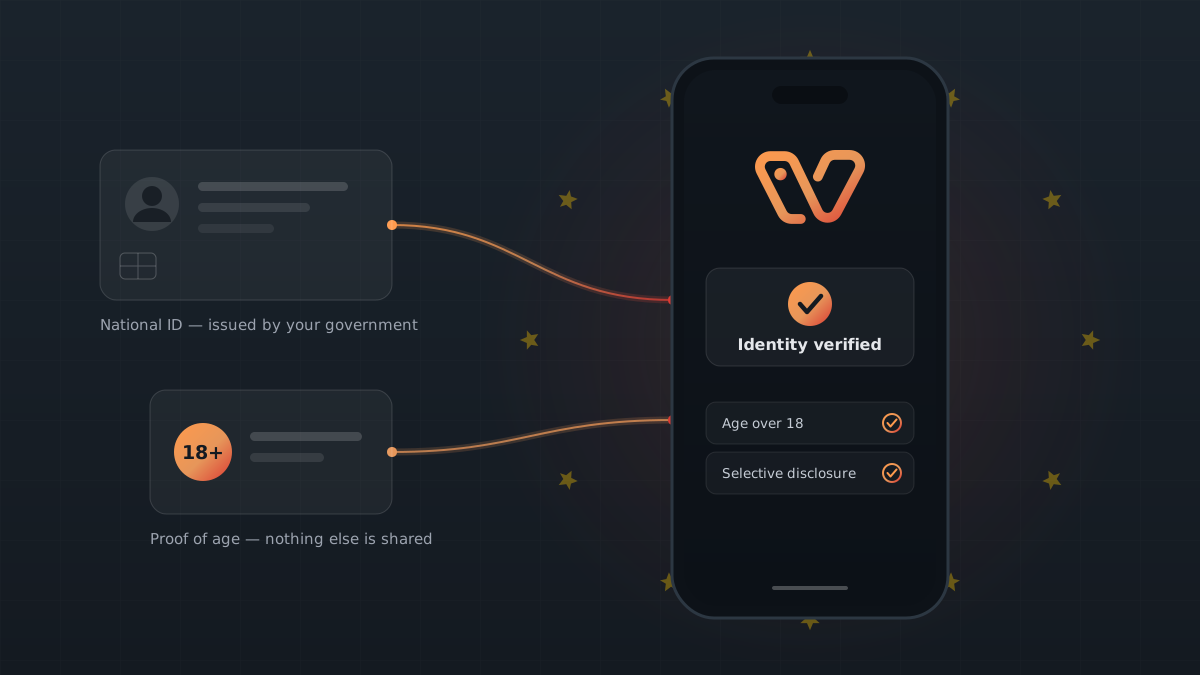
EUDI novčanik je aplikacija iza koje stoji država i koja sadrži proverljive akreditive: vašu ličnu kartu, vozačku dozvolu, a s vremenom i diplome, recepte i punomoćja. Osnovni princip na kome počiva je selektivno otkrivanje — kompanija traži tačno onaj atribut koji joj je potreban i ništa drugo se ne prenosi.
Prodavnici koja prodaje proizvode sa starosnim ograničenjem potrebna je jedna činjenica: da je kupac stariji od 18 godina. Ne ime, ne adresa, čak ni datum rođenja — novčanik dokazuje da je starosna granica ispunjena, a sve ostalo ostaje privatno. Banci koja otvara račun potrebni su provereni podaci o identitetu i ona ih dobija kao potpisan akreditiv, a ne kao fotografiju dokumenta koju neko zatim mora da pregleda, prepiše i sačuva. Svako predočavanje je kriptografski proverljivo, što znači da su odbrojani dani zagledanja u plastičnu karticu — ili plaćanja nekome da se u nju zagleda preko video-poziva.
Ko će morati da ga prihvati
Uredba je usmerena na mesta na kojima je provera identiteta već zakonska obaveza. Banke i platne institucije, telekom operateri, snabdevači energijom i vodom, transportne i poštanske usluge i pružaoci zdravstvenih usluga navedeni su u ovom pravnom okviru — kao i javni sektor i najveće internet platforme, koje će morati da prihvate novčanik za prijavu i proveru starosti. Najjednostavniji test: ako vaša registracija klijenata danas podrazumeva „ponesite ličnu kartu“, video-identifikaciju ili fotokopiju u fioci, pođite od toga da se ovo odnosi i na vas.
Čak i tamo gde prihvatanje nije obavezno, pritisak će doći sa tržišta. Klijent koji je bankovni račun otvorio jednim dodirom neće imati mnogo strpljenja da fotografiše obe strane lične karte da bi se učlanio u teretanu.
Rokovi su kraći nego što izgleda
- 2024. — eIDAS 2.0 stupa na snagu; slede akti o sprovođenju.
- 2025. — tehnički standardi sazrevaju; u državama članicama sprovode se pilot-projekti velikih razmera koji obuhvataju otvaranje računa, registraciju SIM kartica, mobilne vozačke dozvole i e-recepte.
- Kraj 2026. — svaka država članica mora da obezbedi novčanik dostupan svojim građanima.
- Od 2027. — za regulisane sektore postepeno se uvode obaveze prihvatanja.
Na papiru to deluje kao dovoljno vremena. U praksi nije. Prihvatanje novčanika znači da postajete pouzdajuća strana (relying party): registracija kod nadležnog nacionalnog organa, uspostavljanje protokola za verifikaciju (OpenID4VP za onlajn tokove, ISO/IEC 18013-5 za proveru uživo, na licu mesta), ispravno upravljanje saglasnošću i minimizacijom podataka i testiranje sa novčanicima koji tek stižu. Organizacije koje počnu tek kada obaveza stupi na snagu sve to će raditi u redu iza svih ostalih koji su čekali.
Šta se zaista menja u svakodnevnom radu
- Otvaranje računa. Popunjavanje obrazaca i video-identifikacija svode se na jednu interakciju sa novčanikom. Ono što je trajalo minutima — i usput gubilo merljiv deo podnosilaca zahteva — traje nekoliko sekundi.
- Prodaja sa starosnim ograničenjem. Onlajn i na kasi, pitanje „da li ste stariji od 18 godina?“ postaje dokazivo da/ne, bez predavanja celog identifikacionog dokumenta i bez ičega dodatnog što treba čuvati.
- Događaji i putovanja. Kada karta mora da odgovara određenoj osobi, poklapanje se proverava digitalno pri kupovini. Na ulazu osoblje skenira kartu umesto da upoređuje dokumente sa imenima.
- Registracije svih vrsta. Članstva, SIM kartice, iznajmljivanje, isporuke robe sa ograničenjima — jedna verifikovana interakcija, bez fotokopija, bez prepisivanja, bez fioke sa dokumentacijom za usklađenost.
Novčanici za identitet i platni novčanici radiće zajedno
Česta je zabluda da EUDI novčanik zamenjuje Apple Wallet i Google Wallet. Ne zamenjuje — oni rešavaju različite probleme. Državni akreditivi biće u državnom novčaniku; ulaznice, članske karte, kartice lojalnosti i pristupne kartice ostaće tamo gde su i danas, uz push obaveštenja i praktičnost NFC-a koje korisnici već očekuju.
Uspeće tokovi koji povezuju jedno i drugo. Klijenta jednom proverite preko njegovog EUDI novčanika pri učlanjenju ili kupovini, a zatim izdajte ono što on zaista nosi sa sobom — ulaznicu, člansku kartu, pristupnu karticu — direktno u novčanik koji otvara svakog dana. Proveren na početku, a posle toga bez ikakvog trenja.
Upravo tu kombinaciju mi gradimo.
Gde je Walletap danas
Walletap Verify je naš proizvod za verifikaciju akreditiva iz EUDI novčanika i radi već danas — ne na slajdu sa planom razvoja. Obavlja provere starosti (18+, 21+, 65+) i potpunu verifikaciju identiteta preko OpenID4VP, uz razmenu ISO/IEC 18013-5 mDoc akreditiva — istih standarda koje svaki nacionalni novčanik mora da implementira — a ceo tok, od zahteva do odgovora, funkcioniše sa referentnim novčanikom EU. Ugrađuje se u bilo koji sajt, pa onlajn prodavnica ili tok rezervacije može da doda proveru identiteta preko novčanika bez ikakve prerade. A pošto je deo iste platforme koja izdaje wallet propusnice i upravlja njima, gore opisani tok „proveri pa izdaj“ je jedna integracija, a ne dva dobavljača.
Razvijamo ga po modelu posrednika koji predviđa uredba, tako da najzahtevniji deo usklađenosti — infrastruktura pouzdajuće strane, upravljanje saglasnošću, minimizacija podataka — ostaje na nama, a ne na svakoj kompaniji koja se integriše.
Kako da budete korak ispred
- Mapirajte trenutke provere identiteta. Navedite svako mesto na kome proveravate ko je neko ili koliko ima godina — registracija klijenata, plaćanje, pult, ulaz.
- Izračunajte cenu postojećeg stanja. Svaka od tih provera košta vreme zaposlenih, naknade po verifikaciji i klijente koji odustanu. Taj iznos je vaš poslovni argument.
- Odlučite ko je odgovoran za usklađenost. Da se sami registrujete i radite kao pouzdajuća strana ozbiljan je inženjerski i pravni projekat; preko posrednika to se svodi na integraciju.
- Pokrenite pilot sada, sa referentnim novčanikom. Alati za testiranje postoje već danas. Timovi koji pokrenu pilot 2026. godine već će tiho raditi u produkciji kada njihovi konkurenti 2027. budu čitali dokumentaciju.
Godina 2027. zvuči daleko. Do nje vas deli jedan ciklus integracije i testiranja, a sektori o kojima je reč ne kreću se brzo. Ako biste radije videli verifikaciju uživo nego prezentaciju, javite nam se — upravo primamo pilot-partnere.